

1 引言
进入21世纪, 随着地球气温的不断升高, 极端高温、风暴潮、极端降雨、洪水、海平面上升等自然灾害和气候异常频发, 全球应对气候变化的挑战更为严峻, 气候危机已经成为影响社会稳定和经济系统安全的最大不确定性因素. 根据世界经济论坛发布的《2020年全球风险报告》, 2020年全球前5大风险全部为气候风险, 包括极端天气事件、气候行动失败、自然灾害、生物多样性丧失以及人为环境灾害. 而德国观察发布的《2020年全球气候风险指数》也指出, 1999–2018年, 全球共发生12000多个极端天气事件, 直接导致约49.5万人死亡和3.54万亿美元的经济损失. 气候风险已经被广泛认为是全球可持续发展的最大挑战, 其破坏范围不仅影响到人类的生命安全, 也将加速金融市场的重塑, 对全球的资本配置产生根本性影响. 因此, 研究气候风险对金融系统的影响正在成为气候金融领域新的热点.
当前已经有越来越多的金融机构开始意识到气候风险会影响金融系统的稳定性. 2015年12月, 国际金融稳定委员会设立了气候相关财务信息披露工作组, 从金融稳定角度对气候变化重新审视. 欧洲央行2019年发布的《金融稳定评估报告》中也提到"气候风险可能对金融机构的资产负债表产生不利影响, 特别是当市场没有将气候风险正确定价时, 它可能影响金融稳定."同时, 2019年《联合国气候变化框架公约》第25次缔约方会议, 正式提出气候风险需被纳入全球金融监管体系. 2020年, 央行与监管机构绿色金融网络(NGFS)发布的《金融机构环境风险分析综述》也明确提出环境与气候相关风险会对金融稳定构成系统性威胁. 我国2020年也发布了《关于促进应对气候变化投融资的指导意见》, 对气候投融资做出顶层设计. 而2021年4月, 中国银行等六家国有银行出具的《社会责任报告》中, 在对ESG进行披露的同时增加了应对气候变化风险的相关信息. 这些行动都说明气候风险已经开始被全面纳入金融风险管理体系.
毫无疑问, 随着全球气候治理行动的推进, 更多的资产正在被投入应对气候变化风险的投资领域, 气候风险对金融系统的影响也更加凸显. 一般地, 气候风险被划分为转型风险和物理风险. 转型风险主要是指由于政府出台应对气候变化政策导致的经济损失, 这类风险对金融系统的影响是间接的, 往往是潜移默化的长期影响. 而物理风险主要来自与气候相关的自然灾害和极端天气事件等, 其对金融系统的冲击在短期内更加直接. 因此, 本文主要研究气候物理风险对金融市场的影响机理. 气候物理风险对金融市场的影响路径主要分为两个方面. 一方面, 极端气候风险事件会对农林牧渔、能源、旅游和保险等诸多行业产生直接冲击, 影响这些行业的收益, 同时也会对给这些行业提供商业抵押贷款的银行带来金融风险(马骏和孙天印(2020), Roncoroni et al. (2021)); 另一方面, 气候风险事件会影响市场投资者的气候风险感知, 造成市场恐慌情绪影响投资者的投资策略从而影响市场收益(Balvers et al. (2017), Griffin et al. (2019)).
中国作为一个自然灾害频发的国家, 气候风险对我国的经济运行和金融市场稳定性冲击很大. 根据联合国数据统计, 20世纪世界范围内54次最严重的自然灾害就有8次发生在我国. 根据国家统计局测算, 2010–2020年间, 我国自然灾害年均受灾人口为24689.7万人次, 直接经济损失年均达到3587.9亿元. 仅2021年上半年, 全国共出现19次大范围强对流天气过程, 20次强降水过程, 发生5级以上地震12次, 地质灾害1150起; 各类自然灾害共造成2801.9万人次受灾, 直接经济损失高达408.6亿元. 根据2021年8月, 中国气象局气候变化中心最新发布的《中国气候变化蓝皮书(2021)》, 中国是全球气候变化的敏感区和影响显著区, 中国的气候风险水平呈现上升趋势. 因此, 分析气候风险对我国金融市场的影响具有重要的现实指导意义.
由于气候极端事件对金融市场的影响往往是通过情绪传导的(Piñeiro-Chousa et al. (2021)), 因此本文通过构建气候风险感知指数量化分析气候风险对金融市场的冲击效应. 本文的贡献主要有三个方面. 首先, 本文提出基于气候风险感知过程的四维度指标体系, 利用爬虫技术将与气候风险相关的关键词进行网络搜索量提取. 然后, 采用广义动态因子模型进行关键因子提取, 构造气候风险感知综合指数对我国的气候风险敏感度进行刻画. 其次, 本文从企业层面选取我国2452家上市公司, 从微观视角分析气候风险感知对我国各上市公司股票收益的影响. 同时, 从行业运行特征的角度, 探讨不同行业收益对气候风险感知的响应机理. 最后, 本文进一步将气候风险感知指数划分为正指数和负指数, 分析气候风险感知变化对我国金融市场影响的不对称效应. 本文的研究发现能够为我国金融监管部门, 企业决策者和金融投资者维护金融市场稳定, 有效应对气候冲击, 避免投资损失提供决策参考.
本文的主要结构如下: 第2节主要是气候风险影响金融市场的文献综述, 第3节是气候风险冲击模型构建, 第4节是实证结果与探讨, 最后是结论.
2 文献综述
关于气候风险对经济社会的影响研究十分丰富, 研究涵盖健康(黄存瑞和王琼(2018), Piñeiro-Chousa et al. (2021)), 移民(曹志杰和陈绍军(2012), De Jong et al. (2017)), 就业(柯水发等(2010), Cafferata et al. (2021)), 贸易(周力和杨阳(2014), Church et al. (2017)), 旅游(余志康等(2014), Ballotta et al. (2020))等各个经济社会子维度. 近年来, 由于全球金融危机, 欧债危机以及新冠疫情等黑天鹅事件的频发, 全球金融市场一直处于脆弱震荡态势, 关于气候风险对金融市场的影响研究也正在受到广泛关注.
对金融市场的风险分析文献主要集中在从系统性风险视角(谢赤等(2021), 黄乃静和于明哲(2020)), 信息冲击视角(陈强和马超(2021), 张琳等(2020))以及风险溢出视角(李仲飞等(2021))等传统的分析维度, 从气候风险角度研究的文献相对较少. 随着全球气候变化导致的气候风险事件逐年上升, 相关学者开始从理论上或定性分析的角度研究气候风险对金融市场的影响. 其中, 部分研究通过研究单一气候风险, 构建气候风险指数或事件分析的方法研究其对金融市场的影响. 孙志红和卢新生(2011)结合农业行业受自然气候、农时规律影响大的特点, 通过GARCH模型研究发现其股票价格表现出显著的季节效应; 李小荣和牛美龄(2020)选取国外金融领域涉及突发公共事件的最新文献, 从资本市场和公司金融两个视角研究发现突发气候风险会导致股价的负面反应; 王昕彤和刘瀚斌(2021)梳理了欧盟, 世界银行等机构或组织目前开发的几种气候投融资风险测度工具, 并对其进行了阐释和比较研究. Hong et al. (2019)研究了干旱风险对食品行业上市公司收益的影响, 发现长期干旱的地区会对食品行业上市公司利润增长产生负向影响; Schlenker and Taylor (2021)研究发现金融衍生品价格对未来两周的短期天气预报和长期变暖趋势都有反应, 但这种反应存在时间和空间上的异质性. 这些研究大多直接对单个灾害本身对金融市场的影响进行分析, 并没有考虑灾害适应和减缓的公众心理以及风险感知.
仅有少量研究从投资者的气候情绪视角出发分析投资者情绪变化对市场的影响, 并且在对气候情绪的衡量方面, 大多采用的是实验调查的方式, 分析气候对情绪的影响. 高清辉(2006)认为气候环境会影响投资者情绪和决策, 进而影响资产价格, 通过建立回归模型发现中国股票市场收盘指数与气温、相对湿度、气压等因素相关; Dunz et al. (2021)通过构建理论模型分析了气候金融的相关政策在微观主体和部门之间的传导机理, 情景模拟的结果显示投资者的气候情绪在这一传导过程中发挥着重要的作用; Peillex et al. (2021)分析了1995年至2019年期间巴黎天气过于炎热对法国股市的交易量的影响, 发现当最高日温度超过30摄氏度时, 交易量显著下降4%至10%之间; Kouloukoui et al. (2021)基于全球15个国家的36个碳密集行业的实证研究发现, 企业对气候相关的监管政策的风险感知比实物风险和市场风险的感知更显著, 欧洲国家企业对监管政策的风险感知强于其他地区.
综上所述, 已有研究主要集中在分析气候物理风险对资本市场的冲击影响, 很少研究从情绪的视角量化分析气候风险感知对股票市场的影响. 而且现有研究主要为发达国家的行业研究提供了实证发现, 关于我国企业层面的微观研究几乎是空白. 因此, 本文主要从微观企业视角构建中国气候风险感知指数量化分析风险感知对我国企业层面股票收益的影响, 为我国在气候金融领域的研究提供更多的实证证据.
3 模型
3.1 气候风险感知指数构建
本文主要尝试量化分析气候风险感知对金融市场的影响.因此, 准确系统地刻画气候风险感知是构建量化模型的前提.通常, 气候风险事件的发生以及一系列的应急响应措施往往会导致民众情绪的恐慌. 民众对气候风险的感知程度与气候风险事件的严重程度呈正比. 因此, 为了准确刻画气候风险感知, 本文根据气候风险感知的过程, 从气候灾害名称, 气候灾害的主管机构热度, 应对气候灾害的方式以及气候灾害的后果四个维度构建气候风险感知综合指标体系, 通过爬虫技术进行关键词的网络搜索量提取, 从而构建综合指数.
首先, 在气象灾害到来之前, 民众可能通过搜索引擎或者社交媒体直接搜寻灾害的相关信息. Dou et al. (2021)发现, 2017年的台风"天鸽"和"帕卡"影响期间, "暴雨"和"台风"成为社交媒体的热点话题. 因此, 可以考虑抓取灾害名称的百度指数来捕捉民众的气象风险感知行为. 依据中国气象局公布的《气象灾害预警信号发布与传播办法》, 我国的气象灾害主要包括: 台风、暴雨、暴雪、寒潮、大风、沙尘暴、高温、干旱、雷电、冰雹、霜冻、大雾、霾、道路结冰. 其次, 气象部门是民众获取气象消息, 获知气象风险预警的重要渠道. Ryan(2018a, 2018b)通过访谈发现, 访问澳大利亚气象局的网站是民众获知灾害预警和确认灾害流言真实性的重要方式. Boas et al. (2020)也发现在气象灾害期间, 由官方机构发布的信息更容易得到公众信任且传播较广. 中央气象台是中国天气预报, 气候预测, 气象信息收集分发服务的国家中心. 因此, 本文以"中央气象台"的百度指数来捕捉民众对获取信息的感知程度. 类似地, "气象台""气象站"也可以作为关键词并进行抓取. 第三, 在气象灾害到来前, 民众可能通过搜索引擎了解应对之策. 马莹雪和赵吉昌(2021)发现, 在台风"尼伯特"登陆之前, "应急"一词成为微博的热门话题. 因此, 我们将"应急"的百度指数来捕捉民众应对气候风险的急切程度. 最后, 气象灾害可能干扰交通系统, 民众在感知到气象灾害风险之后会关注航班, 列车等的动态, 比如"尼伯特"登陆前, "停运""停售"等话题成为热门话题(马莹雪和赵吉昌(2021)). 因此, 本文选取"列车停运""退票"等关键词度量气候风险造成的后果.
通过以上四个维度, 本文最终选取了18个关键词进行百度搜索量的提取. 为了避免维数灾难以及信息重叠, 本文采用广义动态因子模型进行信息提取合成, 构造综合的气候风险感知指数.
根据Forni and Lippi (2001)提出的广义动态因子模型, 一组高维平稳时间序列
其中,
3.2 考虑气候风险感知的资产定价模型
为了量化分析气候风险感知对企业层面股票收益的冲击影响, 本文参考Broadstock et al. (2016)的研究思路, 采用资本资产定价模型并根据我们研究的实际需要进行模型扩展. 本文的模型基础是股票收益符合资本资产定价模型(CAPM)的设定并且充分考虑了Fama-French风险三因子对股票收益的影响. 同时, 将气候风险感知指数作为新的风险因子加入实证资产定价模型框架, 构建关于气候风险对企业股票收益的冲击模型. 在此基础上, 根据冲击不对称性, 冲击滞后性以及冲击动态性分别构建三类扩展模型进行实证分析.
基础冲击模型I的设定如下:
其中,
考虑冲击的不对称性, 我们引入正、负气候风险感知指数构建模型II:
其中, CR
进一步, 我们引入时间滞后项考察冲击的时滞效应构建模型III:
其中, 我们将滞后期选择为10天(两周), 考察气候风险冲击的时滞效应. 这里主要是参考Broadstock et al. (2016)对滞后阶数的选择同时兼顾了具有较长的滞后长度并且充分考虑保持合理的自由度来进行参数估计的现实约束. 此外, 从现实考虑, 以灾害为主的气候风险事件在10天的滞后期足以使股票市场对气候风险做出反应, 能够更好地反映现实的变化.
最后, 为了刻画风险冲击的动态性, 我们采用滚动窗口方法将模型I的冲击系数
4 实证结果与分析
4.1 数据描述
根据数据的可获性, 本文的样本周期选择为2011年1月1日至2021年4月30日的日度数据(2511个观测值). 关于中国公司层面的股票数据, 我们从中国A股上市的4304支股票中, 剔除了ST股票, 上市晚数据量不足的以及累计停盘超过一年的股票, 最终遴选2452支股票进行实证研究. 股票收益, Fama-French三因子和无风险收益率数据来自RESSET金融数据库, 上市公司的分类标准来自证监会《指引》行业分类标准.
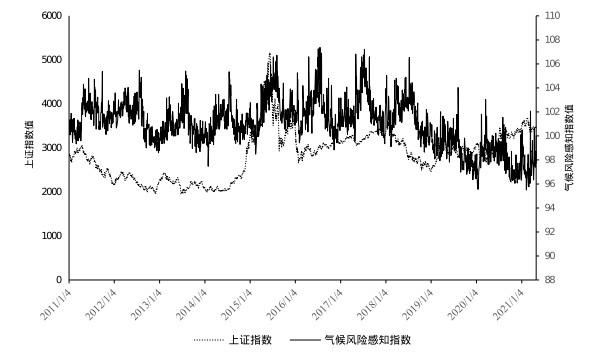
图 1是上证指数与本文构建的气候风险感知指数图. 从图中可以看出, 气候风险感知指数表现出更强的波动性, 这与气候风险事件的发生频率有关. 整体来看, 上证指数的变化趋势与气候风险感知指数的相关性并不高, 这也说明上证指数更多地反映国家宏观经济态势以及金融市场运行情况, 需要进一步从微观的企业视角来分析不同行业的上市公司对气候风险感知的异质性影响的必要性.
图1
4.2 气候风险瞬时冲击研究
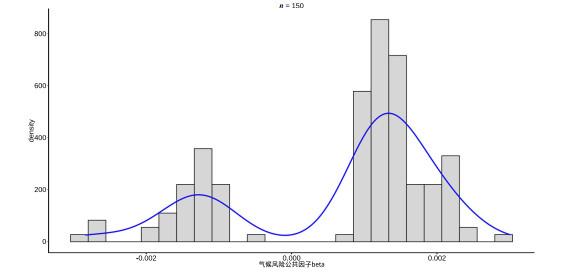
根据对基础模型I的估计, 我们统计了在
表1 气候风险感知冲击公司显著性统计
| 显著公司总数 | Beta均值 | 正系数公司数 | Beta均值 | 负公司系数 | Beta均值 | |
| 同期冲击 | 150 | 0.0007 | 110 | 0.0015 | 40 | -0.0014 |
| 同期正冲击 | 151 | 0.0015 | 120 | 0.0026 | 31 | -0.0029 |
| 同期负冲击 | 103 | -0.0003 | 47 | 0.0024 | 56 | -0.0025 |
注: 表中所有数据均基于气候风险感知冲击系数在5%水平下显著进行统计.
图2
从表 2中可以看出, 气候风险感知影响较大的前十大行业与我们的预期基本一致. 从各行业受影响的公司个数占比可以看出、农、林、牧、渔业、租赁和商务服务业和建筑业位列前三, 受影响的公司比例分别为13.33%、11.11%和9.33%, 这主要是由于这三大行业受气候风险的影响最为直接, 如极端气候将直接影响到农副产品的供应, 从而使投资者产生相关价格上涨的预期, 对股票收益产生显著的正向冲击. 从影响系数来看, 前十大行业中仅有金融业的冲击系数平均值为负, 即气候风险事件会对实体经济造成较大冲击, 相关企业的偿债能力显著下降, 金融市场的整体风险上升, 投资者对金融业上市公司未来收益的预期有所下降, 因此, 气候风险感知对金融业产生显著的负向冲击.
表2 气候风险感知冲击前十大行业显著性统计
| 气候风险同期冲击 | |||
| 门类名称 | 显著公司数 | 占比 | beta均值 |
| 制造业 | 97 | 6.17% | 0.0007 |
| 信息传输, 软件和信息技术服务业 | 11 | 5.88% | 0.0011 |
| 建筑业 | 7 | 9.33% | 0.0013 |
| 金融业 | 5 | 6.94% | -0.0012 |
| 采矿业 | 4 | 8.00% | 0.0011 |
| 房地产业 | 4 | 5.97% | 0 |
| 农, 林, 牧, 渔业 | 4 | 13.33% | 0.0008 |
| 批发和零售业 | 3 | 2.73% | 0.0014 |
| 水利, 环境和公共设施管理业 | 3 | 8.33% | 0.0008 |
| 租赁和商务服务业 | 3 | 11.11% | 0.0008 |
| 气候风险同期正冲击 | |||
| 门类名称 | 显著公司数 | 占比 | beta均值 |
| 制造业 | 101 | 6.43% | 0.0016 |
| 信息传输, 软件和信息技术服务业 | 10 | 5.35% | 0.0021 |
| 建筑业 | 7 | 9.33% | 0.0021 |
| 金融业 | 6 | 8.33% | -0.0019 |
| 农, 林, 牧, 渔业 | 5 | 16.67% | 0.0019 |
| 批发和零售业 | 5 | 4.55% | 0.0012 |
| 房地产业 | 4 | 5.97% | 0.0019 |
| 电力, 热力, 燃气及水生产和供应业 | 3 | 3.90% | 0.0017 |
| 科学研究和技术服务业 | 3 | 14.29% | 0.003 |
| 水利, 环境和公共设施管理业 | 2 | 5.56% | 0.0001 |
| 气候风险同期负冲击 | |||
| 门类名称 | 显著公司数 | 占比 | beta均值 |
| 制造业 | 67 | 4.26% | -0.0003 |
| 信息传输, 软件和信息技术服务业 | 10 | 5.35% | -0.0011 |
| 批发和零售业 | 5 | 4.55% | 0.0002 |
| 金融业 | 4 | 5.56% | 0.0006 |
| 房地产业 | 3 | 4.48% | -0.0022 |
| 建筑业 | 3 | 4.00% | 0.001 |
| 采矿业 | 2 | 4.00% | 0.0015 |
| 电力, 热力, 燃气及水生产和供应业 | 2 | 2.60% | -0.0004 |
| 交通运输, 仓储和邮政业 | 2 | 2.74% | -0.0018 |
| 租赁和商务服务业 | 2 | 7.41% | 0.0023 |
注: 表中所有数据均基于气候风险感知冲击系数在5%水平下显著进行统计.
图3
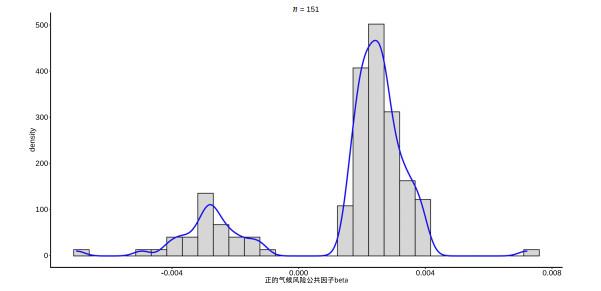
图4
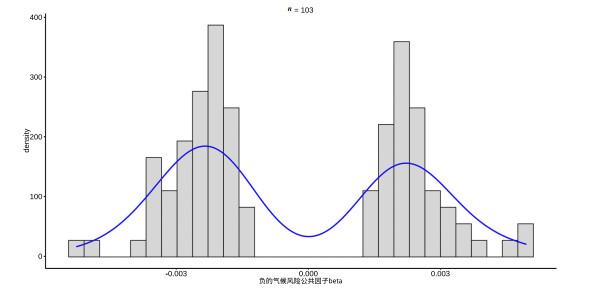
从影响的行业分布来看(见表 2), 两者也存在一定的差异. 其中, 气候风险感知正冲击影响比例最大的三个行业分别为农、林、牧、渔业、科学研究和技术服务业以及建筑业, 而气候风险感知负冲击影响比例最大的三个行业分别租赁和商务服务业, 金融业和信息传输, 软件和信息技术服务业. 即从瞬时冲击来看, 受气候风险感知正冲击影响较大的行业具有的一致特点是, 气候风险将会直接影响该行业的正常运转; 而受气候风险感知负冲击影响较大的行业则相对是与气候风险间接关联的. 特别地, 从金融业的平均冲击系数可以看出, 气候风险冲击与金融业股票收益呈现明显的负相关, 即气候风险冲击增加, 金融业收益会下降, 而气候风险冲击减少, 金融业收益会上升.
4.3 气候风险滞后冲击研究
考虑到气候风险事件的影响往往具有一定的时间持续性, 我们对气候风险的时滞效应进行估计, 具体的影响系数分布和行业统计见图 5和表 3. 从图中可以看出, 与同期影响相比, 气候风险冲击具有明显的滞后效应, 特别是负系数显著的公司明显增多. 根据表 3, 考虑滞后效应后, 气候风险冲击影响显著的公司个数出现爆发式增长, 增加至1232家, 占全部样本公司的50.2%, 是同期影响显著公司个数的8.2倍. 这说明气候风险冲击确实能够对我国的金融市场造成较大的影响, 特别是在事件的持续发酵下, 影响的范围也会越来越广泛. 在考虑时间滞后的情况下, 出现负系数显著的公司数量越来越多. 根据表 3, 在系数显著的1232家公司中, 负系数显著的公司数为664家, 超过了正系数显著的568家, 并且负系数均值的绝对值也大于正系数的均值. 同时, 从行业分布来看, 首先在考虑滞后期的情况下, 各行业受影响公司的数量占比明显上升, 从同期的大部分不足10%普遍增加至40%左右, 其中农、林、牧、渔业增加至60%. 除了房地产业, 前十大行业冲击系数的均值都为负数, 从中长期来看, 气候风险冲击对我国金融市场的负面影响在逐渐增加, 会从局部影响向全局影响扩散, 容易引发行业性系统性风险.
图5
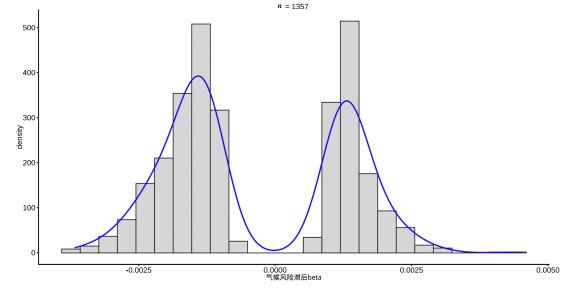
表3 气候风险感知冲击前十大行业的滞后效应统计
| 门类名称 | 显著公司数 | 占比 | Beta均值 | ||
| 制造业 | 646 | 41.12% | -0.0001 | ||
| 信息传输, 软件和信息技术服务业 | 77 | 41.18% | -0.0003 | ||
| 批发和零售业 | 45 | 40.91% | -0.0004 | ||
| 采矿业 | 32 | 64.00% | -0.0005 | ||
| 交通运输, 仓储和邮政业 | 31 | 42.47% | -0.0002 | ||
| 金融业 | 31 | 43.06% | -0.0002 | ||
| 建筑业 | 28 | 37.33% | -0.0001 | ||
| 房地产业 | 27 | 40.30% | 0.0000 | ||
| 电力, 热力, 燃气及水生产和供应业 | 26 | 33.77% | -0.0005 | ||
| 农, 林, 牧, 渔业 | 18 | 60.00% | -0.0002 | ||
| 总计 | |||||
| 公司总数 | Beta均值 | 正系数公司数 | Beta均值 | 负系数公司数 | Beta均值 |
| 1232 | -0.0003 | 568 | 0.0014 | 664 | -0.0017 |
4.4 气候风险动态冲击研究
图6
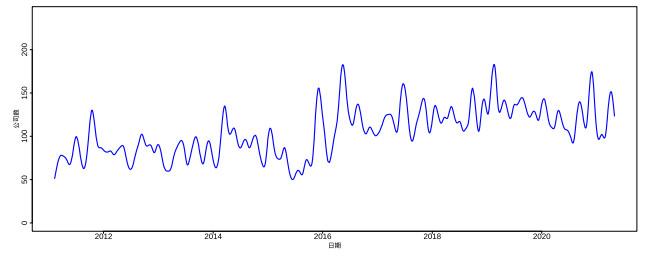
图7
4.5 模型稳健性检验
为了检验模型和结论的稳健性, 我们通过替换气候风险感知指标体系的关键词对气候风险感知指数重新估计, 并计算模型结果来考察本文研究发现的稳健性.具体来说, 我们将构建气候风险感知指数的18个关键词序列分别作如下修改: 1)删减为12个直接描绘气候灾害的词汇序列; 2)删减为15个气候风险相关的词汇序列; 3)在原18个关键词序列基础上添加"救灾"和"救援"额外两个应急序列. 我们验证了这三种情形下模型的稳健性, "分别定义为稳健性检验情形I、II、II, 对应模型结果如表 4所示, 可以发现与上文的结论完全一致."
表4 模型稳健性检验结果
| 测试情形 | 气候风险感知指数相关系数 | 模型I显著公司数 | 模型II正冲击显著公司数 | 模型II负冲击显著公司数 |
| 基准情形 | 150 | 151 | 103 | |
| 稳健性检验情形I | 0.795 | 157 | 164 | 106 |
| 稳健性检验情形II | 0.911 | 150 | 131 | 93 |
| 稳健性检验情形III | 0.967 | 133 | 147 | 101 |
5 结论
本文从微观企业的视角量化分析了我国气候风险感知对金融市场的冲击影响. 通过在经典的资本资产定价模型中引入气候风险感知指数, 本文得到了一些有趣的结论.
首先, 从同期来看, 气候风险对金融市场的影响还没有完全显现, 受气候风险影响的上市公司数量不多, 并且会出现投机炒作效应, 气候风险冲击造成的股价收益上涨公司个数明显多于股价收益下跌的公司个数, 这个时候的股价反应更多的是市场情绪的体现. 同时, 我们发现气候风险感知冲击具有明显的不对称效应, 当气候风险感知上升时, 受影响的公司数量要明显大于气候风险感知下降时的受影响公司个数. 这说明, 气候风险事件往往会被作为热门炒作题材推动某些行业股价的短暂性波动, 造成市场的不稳定. 在考虑时间滞后效应的情况下, 气候风险感知冲击对我国金融市场的冲击影响是巨大的, 超过一半的公司股票会受到冲击影响, 并且股票收益下降的公司数量超过一半. 这说明从中长期来看, 气候风险对我国金融市场的稳定发展存在抑制作用, 会通过损害实体经济和增加恐慌情绪影响我国上市公司的收益. 最后, 从动态结果来看, 气候风险冲击对我国金融市场的影响正在逐渐增加.
随着我国气候政策的推进以及各行业气候金融业务的发展, 这一影响未来将更加凸显. 因此, 防范化解气候风险冲击带来的金融市场系统性风险将成为我国金融市场风险管理新的重心. 对于金融监管部门而言, 应该将气候风险纳入市场风险监测预警的体系中, 特别是需要从机理上探讨气候风险对不同金融市场和不同行业上市公司的非对称性影响和传导机制, 从系统性风险的角度考量气候风险在其中起到的作用, 从而对气候风险可能引起的金融市场系统性风险进行科学、合理的预判. 对于企业而言, 应该将气候变化和可持续发展提升至公司战略高度看, 充分认识气候风险对公司经营与投融资决策的影响, 并使用合理的风险管理工具, 对可能的气候风险进行转移或对冲, 有效降低气候风险对上市公司的影响. 对于金融投资者而言, 一方面应当重视气候风险对金融市场的影响, 另一方面则应该增加应对气候风险的投资组合策略, 充分考虑气候风险对不同行业股票影响的非对称性, 合理地进行风险分散.
参考文献
气候风险视域下气候移民的迁移机理, 现状与对策
[J].
Analysis of Climate Migrants' Migration Mechanism Status and Countermeasures in the Perspective of Climate Risk
[J].
基于信息冲击视角的金融市场流动性与效率问题的研究
[J].
Research on the Liquidity and Efficiency of Financial Market Based on the Perspective of Information Shocks
[J].
从行为金融角度看气候环境对我国股市的影响
[J].
An Analysis of the Impact of Climate Environment on the Stock Market in China in View of Behavior Finance
[J].
气候变化健康风险评估, 早期信号捕捉及应对策略研究
[J].
Climate Change and Human Health: Risk Assessments, Early Signals and Response Strategies
[J].
系统性金融风险指标的比较分析——基于实体经济风险预测的视角
[J].
Comparison Analysis of Systemic Risk Measures-A Study Based on Real Economic Risk Forecasting
[J].
应对气候变化的林业行动及其对就业的影响
[J].
Forestry Actions to Tackle Climate Change and Its Impact on Employment in China
[J].
突发公共事件与金融关系研究进展
[J].
Research Progress on the Relationship between Public Emergency and Finance
[J].
我国房地产业对金融行业的风险溢出效应研究
[J].
Risk Spillover from China's Real Estate to Finance
[J].
气候转型风险和物理风险的分析方法和应用——以煤电和按揭贷款为例
[J].
Analytical Methods and Applications of Climate Transition Risks and Physical Risks: Case Study of Coal-based Power and Mortgage Loans
[J].
自然灾害期间微博平台的舆情特征及演变: 以台风和暴雨数据为例
[J].
Patterns and Evolution of Public Opinion on Weibo During Natural Disasters: Case Study of Typhoons and Rainstorms
[J].
基于农业视角的股票价格季节性效应实证研究
[J].
An Empirical Study on Seasonal Effects of Stock Price from the Perspective of Agriculture
[J].
气候投融资风险测度工具的比较研究
[J].
Comparative Study on Climate Investment and Financing Risk Measurement Tools
[J].
基于复杂网络的泛金融市场极端风险溢出效应及其演变研究
[J].
Extreme Risk Spillover Effects of Pan-Financial Markets and Its Evolution Based on Complex Networks
[J].
青藏高原旅游气候舒适性与气候风险的时空动态分析
[J].
Tourism Climate Comfort and Risk for Qinghai Tibet Plateau
[J].
宏观经济信息发布对股票市场收益率及其波动的影响
[J].
The Effect of Macroeconomic Announcements on Stock Market Return and Volatility
[J].
气候风险, 国际贸易与中国粮食安全
[J].
Climate Risk, International Trade and National Food Security
[J].
Risk Management of Climate Impact for Tourism Operators: An Empirical Analysis on Ski Resorts
[J].
Temperature Shocks and the Cost of Equity Capital: Implicationsfor Climate Change Perceptions
[J].
The Role of Social Media-Led and Governmental Information in China's Urban Disaster Risk Response: The Case of Xiamen
[J].
Shocks and Stocks: A Bottom-up Assessment of the Relationship between Oil Prices, Gasoline Prices and the Returns of Chinese Firms
[J].
Seeing What Can (not) be Seen: Confirmation Bias, Employment Dynamics and Climate Change
[J].
Agricultural Trade Publications and the 2012 Midwestern U.S.Drought: A Missed Opportunity for Climate Risk Communication
[J].
Unemployment and Immigrant Receptivity Climate in Established and Newly Emerging Destination Areas
[J].
Disaster Damage Assessment Based on Finegrained Topics in Social Media
[J].
Climate Sentiments, Transition Risk, and Financial Stability in a Stock-flow Consistent Model
[J].
The Generalized Dynamic Factor Model: Representation Theory
[J].
Extreme High Surface Temperature Events and Equity-related Physical Climate Risk
[J].
Climate Risks and Market Efficiency
[J].
Factors Influencing the Perception of Exposure to Climate Risks: Evidence from the World's Largest Carbon-intensive Industries
[J].
Oil Financialization and Volatility Forecast: Evidence from Multidimensional Predictors
[J].
Oil and the Macroeconomy When Prices Go up and down: An Extension of Hamilton's Results
[J].
Extreme Heat and Stock Market Activity
[J].
The Influence of Investor Sentiment on the Green Bond Market
[J].
Climate Risk and Financial Stability in the Network of Banks and Investment Funds
[J].
.A Model to Explain Information Seeking Behaviour by Individuals in the Response Phase of a Disaster
[J].
Establishing Information Seeking Pathways in Slow and Flash Floods
[J].
Market Expectations of a Warming Climate
[J].


